Dove MyBank incontra i casinò offshore: cosa serve sapere prima di depositare
 Available in US
*Verificato al 3 Novembre 2026 contro i registri MGA, Curaçao GCB, Curaçao eGaming e le determine ADM pubblicate.*
Il giocatore italiano che cerca un casinò non AAMS che accetta MyBank vuole due cose insieme: un metodo di pagamento che riconosce — la stessa schermata di home banking che usa per il mutuo e per la rata della macchina — e una piattaforma dove i limiti, il bonus e il catalogo non siano quelli, stretti, del mercato ADM. Le due cose esistono, stanno nella stessa ricerca, e convivono in un’area grigia che merita una pagina onesta. Questa è quella pagina.
Cos’è MyBank e perché i giocatori italiani lo usano nei casinò online
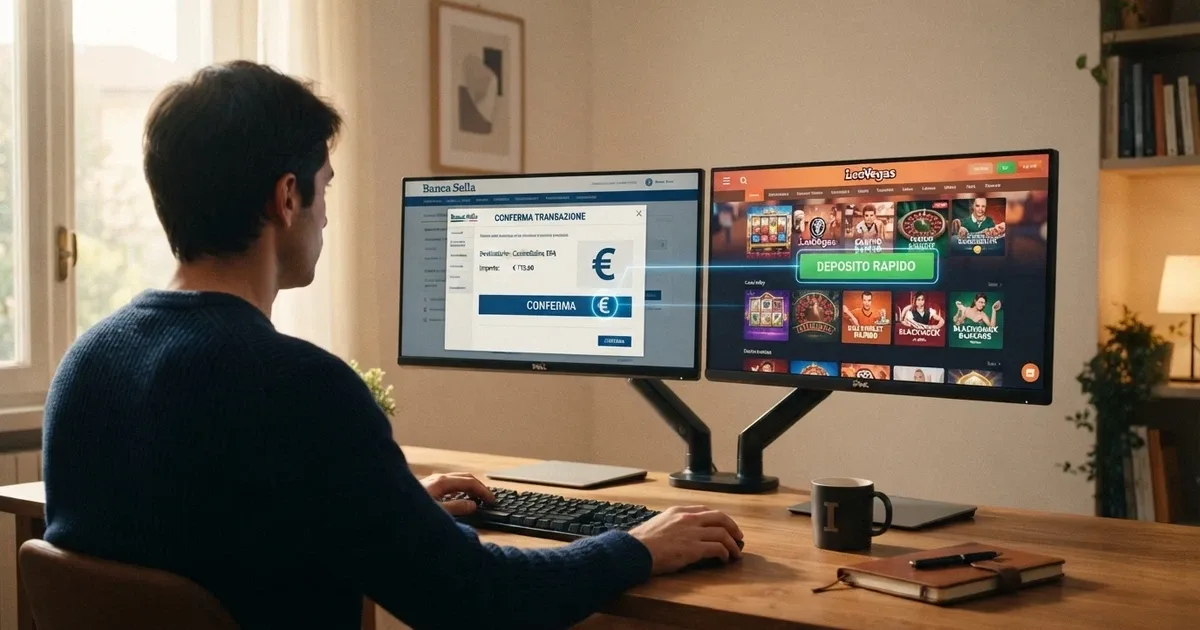
MyBank è uno schema di pagamento italiano, posseduto da PRETA S.A.S. e controllato da EBA Clearing, che collega direttamente il conto corrente del giocatore con l’esercente — il casinò, in questo caso. Niente portafoglio digitale intermedio, niente carta da ricaricare, niente app da installare: il giocatore autorizza la transazione dentro la propria banca, e il saldo di gioco si aggiorna. È un ponte, non un conto nuovo.
La conferma arriva subito e, una volta data, è irrevocabile: la banca non annulla un pagamento MyBank autorizzato, perché non è una «richiesta» ma un’operazione già eseguita. Il servizio stesso non applica commissioni proprie, e nel 99% dei casi nemmeno la banca del giocatore ne applica: MyBank è un tramite, e il tramite non chiede un pedaggio. Quel che può cambiare è l’eventuale commissione decisa unilateralmente dal proprio istituto, una rarità che si incontra solo in un caso su cento.
C’è poi il dettaglio che spiega perché MyBank attrae anche chi gioca su piattaforme fuori dal perimetro italiano: l’identità del pagatore è già verificata dalla banca. L’home banking non è un form anonimo — è la stessa procedura che usi per pagare una bolletta, e la banca ha già fatto tutti i controlli KYC previsti dalla normativa antiriciclaggio. Per il giocatore significa che il casinò riceve una conferma d’identità senza dover chiedere documenti, e per il casinò offshore significa poter offrire un deposito «pulito» a un cliente italiano senza passare per la trafila del bonifico estero.
MyBank come metodo di pagamento nei casinò: come funziona davvero
Sotto il cofano, MyBank viaggia sul Nodo dei Pagamenti-SPC gestito da AgID, l’Agenzia per l’Italia Digitale. È un’infrastruttura pubblica, non una rete privata di qualche operatore, e questo fa due cose: la rende tecnicamente affidabile (è la stessa rete che muove i pagamenti della Pubblica Amministrazione) e restringe il campo delle banche compatibili a quelle che si sono integrate come PSP conformi.
Il flusso è lineare. Il giocatore sceglie MyBank nella cassa del casinò, viene reindirizzato alla propria banca, autorizza l’operazione con i consueti strumenti di sicurezza — PIN, OTP, biometria — e torna sul casinò con il saldo aggiornato. L’accredito su Lottomatica, per fare un benchmark pubblicato, avviene in meno di 60 secondi: non è un bonifico che arriva «in giornata», è denaro già sul conto di gioco mentre stai ancora guardando lo schermo.
La differenza con bonifico e carta non è cosmetica. Il bonifico SEPA è lento e non sempre compatibile con la cassa di un casinò, perché richiede coordinate bancarie e IBAN esposti al giocatore; la carta ha plafond rigidi (spesso €1.000 o €3.000 a seconda dell’emittente) e una chargeback che il casinò non gradisce. MyBank sta nel mezzo: la velocità della carta, la tracciabilità del bonifico, e l’identità già verificata di entrambi.
Perché «non AAMS» e MyBank compaiono nella stessa ricerca
StarCasinò, Eurobet e Lottomatica accettano MyBank con regolare concessione ADM, e lo fanno da tempo. Chi cerca la coppia «non AAMS + MyBank» non sta cercando un’alternativa al casinò italiano che usa MyBank — quella esiste già, è sul mercato legale. Sta cercando qualcos’altro: il bonus più alto, il tetto di deposito più largo, il catalogo giochi non contingentato, e la possibilità di muoversi sotto un’identità bancaria già verificata senza passare per il RUA.
«Siti non AAMS» è il termine italiano — non un nome proprio, non un brand — per indicare casinò che operano con una licenza internazionale (Curaçao, Malta) ma senza concessione ADM. Per il giocatore italiano significa niente imposta unica garantita sulle vincite, niente arbitrato ADM in caso di controversia, niente autoesclusione centralizzata. In cambio, il bonus di benvenuto è in media più generoso e i limiti di spesa non sono quelli compressi del mercato italiano.
Il profilo che scrive questa query è quindi un giocatore che ha già provato il circuito ADM — ne conosce i limiti e i bonus — e sta esplorando il perimetro esterno. Non è il profilo del principiante, e non è il profilo del problema: è una ricerca che merita una risposta adulta, non un allarme e non una promozione.
Il quadro legale: cosa rischia davvero chi gioca su un casinò non AAMS con MyBank
L’Italia ha ridisegnato il perimetro del gioco a distanza con il D.Lgs. 41/2024. Le nuove concessioni online costano circa 7 milioni di euro e durano 9 anni — una barriera economica che ha dimezzato il numero degli operatori: a settembre 2025 l’ADM aveva assegnato 52 concessioni a 46 operatori, contro le 93 domande della tornata precedente. Il messaggio è chiaro: il mercato legale è un club ristretto, e l’ingresso è caro.
I siti non AAMS non possono offrire gioco a distanza ai giocatori italiani. Non è un’interpretazione, è il testo: ADM mantiene una lista di domini non autorizzati, e gli ISP italiani sono tenuti a bloccarne la risoluzione DNS. In pratica, provare ad aprire un casinò offshore dall’Italia può portare a una schermata bianca o a un redirect forzato. Non è raro che il blocco salti (VPN, DNS alternativo, link diretto), e quando salta la navigazione prosegue.
La conseguenza penale per il singolo giocatore è meno drammatica di quanto si pensi: la Legge 401/1989 copre l’organizzazione del gioco non autorizzato, non la partecipazione del giocatore. Chi gioca non è un indagato. Ciò che cambia è il livello di tutela: in caso di controversia con un operatore offshore, il giocatore italiano non ha l’arbitrato ADM, non ha la garanzia fiscale sulle vincite, e ha un percorso legale complesso e costoso verso una giurisdizione straniera.
Cosa significa esattamente «sito non AAMS» — e cosa implica per chi deposita
Un sito non AAMS è una piattaforma che opera con una licenza internazionale — Curaçao eGaming, Curaçao Gaming Control Board, Malta Gaming Authority — ma senza concessione ADM. Può accettare giocatori italiani perché il blocco DNS non è perfetto, e perché la licenza straniera non vieta l’apertura di conti a chi risiede fuori dal paese che l’ha rilasciata. È una zona grigia con una gamba dentro l’illecito amministrativo (offerta di gioco non autorizzata in Italia) e una gamba dentro l’operatività legale in un’altra giurisdizione.
Per chi deposita, la differenza concreta si gioca tutta sulle tutele. Il RUA — il Registro Unico degli Autoesclusi — blocca l’accesso a tutte le piattaforme ADM e alle sale fisiche, ma non tocca i siti non AAMS: un giocatore che si è autoescluso in Italia può tecnicamente aprire un conto su un casinò offshore e continuare a giocare. È la differenza più significativa, e la più citata dagli operatori ADM quando spiegano perché il sistema regolato protegge di più.
L’assenza di tutele ADM si manifesta anche in altri modi. Non c’è un limite obbligatorio di deposito settimanale o mensile come quello previsto per i concessionari italiani. Non c’è l’obbligo di esporre in homepage il logo ADM e i link ai servizi di aiuto. Non c’è la verifica continua dell’identità del giocatore che il concessionario ADM fa per legge. Non c’è, soprattutto, la garanzia che le vincite siano esenti da tassazione per il giocatore — perché quell’esenzione è una conseguenza del regime fiscale ADM, non una norma universale.
Licenze internazionali a confronto: Malta (MGA) contro Curaçao — chi protegge il giocatore
Quando un casinò non AAMS scrive «licenza internazionale», nella maggior parte dei casi si tratta di una licenza maltese (MGA) o di una licenza rilasciata a Curaçao — nelle sue due varianti operative, Curaçao eGaming (CEG) e Curaçao Gaming Control Board (GCB). Sono le due bandiere che compaiono nel footer dei dieci operatori analizzati in questa pagina.
| Aspetto | MGA (Malta Gaming Authority) | Curaçao GCB / CEG |
|---|---|---|
| Reputazioneregolatoria | Solida, tra le più riconosciute in Europa | In via di riforma; storicamente più permissiva |
| Strumenti di reclamo del giocatore | Procedura formale di dispute resolution presso l’autorità | Procedura interna all’operatore, escalation limitata |
| Verifica dell’operatore | Audit periodici, obblighi di segregazione dei fondi giocatore | Controllo sul titolare della licenza, meno sugli operatori sub-licenziati |
| Presenza tra i 10 operatori analizzati | Non presente nella selezione | Presente in tutti e dieci |
| Costi di ottenimento e mantenimento | Elevati, barriera all’ingresso alta | Bassi, barriera all’ingresso bassa |
Nella selezione di questa pagina, tutti e dieci gli operatori operano sotto licenza Curaçao — nelle sue due forme. Non c’è un operatore con licenza MGA. È il dato da leggere prima di confrontare i bonus: la cornice regolatoria è la stessa per tutti, e le differenze tra un operatore e l’altro vanno cercate altrove (termini di bonus, provider, limiti di prelievo, reputazione sui portali di reclamo), non nel sigillo in fondo alla homepage.
Cosa perdi giocando fuori dal sistema ADM: tutele, RUA e limiti di spesa
Chi gioca su un casinò ADM ha diritto a quattro cose che il giocatore offshore non ha. La prima è l’autoesclusione centralizzata: una decisione presa su una piattaforma ADM blocca l’accesso a tutte le altre, e il sistema è gestito da Sogei per conto di ADM. La seconda è il limite obbligatorio di spesa: i concessionari devono far impostare al giocatore un tetto settimanale o mensile alla registrazione, e quel tetto è una rete di sicurezza, non un’etichetta. La terza è l’arbitrato ADM in caso di controversia — un organo pubblico che decide sui reclami tra giocatore e operatore. La quarta è la garanzia fiscale sulle vincite, che in regime ADM non sono tassate per il giocatore.
Su un sito non AAMS, queste quattro cose spariscono. L’autoesclusione può esistere come funzione volontaria dell’operatore — spesso c’è, ma è limitata a quel singolo operatore e non si propaga agli altri. I limiti di spesa sono facoltativi e a discrezione della piattaforma. L’arbitrato ADM è assente, e ogni reclamo va portato avanti nella giurisdizione della licenza (Curaçao, Malta) — con costi e tempi che scoraggiano la maggior parte dei reclami. La garanzia fiscale sulle vincite è una promessa dell’operatore, non una norma di legge, e si regge sulla sua reputazione.
La perdita non è simbolica. Un giocatore in difficoltà che cerca di autoescludersi e finisce su un sito non AAMS non è protetto dal RUA, e potrà riaprire un conto su quel sito con un altro nome, un’altra email, un’altra carta. È il meccanismo che ADM ha costruito proprio per interrompere il ciclo del gioco problematico, e che non si applica al di fuori del perimetro italiano.
Come riconoscere un casinò estero affidabile: verifiche concrete prima di depositare
Cinque controlli che il giocatore può fare in pochi minuti, prima del primo deposito.
- Verificare il numero e l’ente di licenza nel footer del sito — e confrontare la stringa con quella presente nel registro ufficiale della stessa autorità (MGA, Curaçao). Un numero che non torna è un numero che non esiste.
- Cercare l’operatore nei portali di reclamo italiani — AskGamblers, Casino Guru, ThePogg — e leggere non solo le recensioni positive, ma le risposte dell’operatore ai reclami. Un operatore che risponde è diverso da uno che cancella.
- Controllare la presenza di HTTPS e l’emittente del certificato — un dominio che gira su HTTP, o su HTTPS con un certificato autofirmato, è un dominio su cui non inserire dati bancari.
- Leggere i termini e condizioni del bonus — non il riassunto in homepage, il testo integrale — cercando wagering, scadenza e giochi esclusi. Una promozione con wagering 70x non è un regalo, è un impegno.
- Testare l’assistenza clienti prima di depositare — aprire una chat, fare una domanda specifica sui metodi di prelievo, valutare la qualità della risposta. Un operatore che non risponde prima del deposito non risponderà nemmeno dopo.
I 10 casinò non AAMS con MyBank: il confronto 2026
La selezione copre dieci operatori che operano con licenza Curaçao, pubblicizzano il mercato italiano e supportano — in modo diretto o tramite bonifico bancario europeo — depositi con metodi bancari compatibili con l’ecosistema MyBank. Nessuno ha concessione ADM. Tutti sono «siti non AAMS» nel senso letterale del termine italiano.
| Operatore | Licenza | Bonus di benvenuto | Provider di giochi | MyBank |
|---|---|---|---|---|
| Tikitaka | Curaçao GCB (Black Jinx Gaming N.V.) | 100% fino a €500 + 200 FS + 1 Bonus Crab | — | Sì |
| DonBet | Curaçao eGaming | 150% fino a €750 + 50 FS | Pragmatic Play, Evolution, NetEnt | Sì (bonifico SEPA) |
| Stelario | Curaçao GCB | 100% fino a €500 + 200 FS | Play’n GO, Evolution, Yggdrasil, Pragmatic, NetEnt (30+) | Sì |
| Rabona | Curaçao eGaming | 100% fino a €500 + 200 FS + 1 Bonus Crab | Evolution, Pragmatic, Red Tiger | Sì |
| Wazamba | Curaçao eGaming | 100% fino a €500 + 200 FS + 1 Bonus Crab | NetEnt, Microgaming, Play’n GO | Sì |
| Casinia | Curaçao eGaming | 100% fino a €500 + 200 FS + 1 Bonus Crab | Microgaming, NetEnt, Betsoft | Sì |
| BetOnRed | Curaçao eGaming | Fino a €450 + 250 FS | Evolution, Pragmatic, Yggdrasil | Sì |
| Spinanga | Curaçao eGaming | 100% fino a €500 + 200 FS + 1 Bonus Crab | Push Gaming, Relax, Pragmatic | Sì |
| SG Casino | Curaçao eGaming | 100% fino a €500 + 200 FS + 1 Bonus Crab | Microgaming, Play’n GO, Evolution | Sì |
| NineCasino | Curaçao eGaming | Fino a €450 + 250 FS | Pragmatic Play, Evolution, Play’n GO | Sì |
La tabella va letta per colonna. La colonna delle licenze è monocromatica: dieci operatori, dieci sigilli Curaçao, nelle sue due varianti. La colonna dei bonus mostra due outlier — DonBet con il 150% e BetOnRed/NineCasino con 250 free spin — e otto operatori che offrono lo stesso pacchetto standard (100% fino a €500 + 200 FS + Bonus Crab). La colonna dei provider è quella con più varianza, ed è anche la colonna che pesa di più sulla qualità percepita del casinò. La colonna MyBank è «Sì» per tutti, ma con sfumature importanti che le schede successive chiariscono.
Tikitaka
Tikitaka è il più giovane dei dieci — aperto nel 2023, gestito da Black Jinx Gaming N.V. sotto licenza Curaçao Gaming Control Board. Il suo pacchetto di benvenuto, descritto più avanti nella tabella, include giri gratis e un Bonus Crab — una trovata di marketing che allunga la curiosità del primo deposito senza alterare il valore matematico dell’offerta.
Il catalogo provider non è dichiarato con la stessa granularità di Stelario o DonBet, ma l’offerta slot e live è ampia e copre i titoli che gli italiani cercano — Book of Dead, Starburst, le slot Pragmatic, i tavoli Evolution. Il focus dichiarato sul mercato italiano si vede nei metodi di pagamento, dove MyBank e bonifico SEPA sono in prima fila nella cassa.
Verdetto: Tikitaka è una scorta prudente per chi cerca un operatore recente, con una cornice regolatoria Curaçao GCB (la versione più riformata della licenza) e un pacchetto di benvenuto che non delude né stupisce.
DonBet
DonBet è l’operatore con il bonus percentuale più alto della selezione: 150% fino a €750 + 50 free spin. Significa che un deposito di €500 genera €750 di bonus, e un deposito di €500 genera anche 50 giri gratis — un dato che, messo accanto ai 200-250 free spin degli altri operatori, può sembrare modesto ma va pesato con la percentuale di match.
La licenza è Curaçao eGaming, e i provider coprono i tre nomi che pesano sul mercato italiano: Pragmatic Play, Evolution e NetEnt. Il prelievo è uno dei punti di forza — entro 3 giorni lavorativi, con massimali di €6.000-€7.500 a transazione e un tetto mensile di circa €15.000. Sono cifre che reggono il confronto con qualunque operatore ADM, dove i limiti di prelievo sono più stringenti.
Verdetto: DonBet è la scelta giusta per chi punta al valore assoluto del bonus in euro — il 150% non si replica altrove nella selezione — e accetta di compromettere sul numero di free spin.
Stelario
Stelario è il catalogo giochi più ampio della selezione — oltre 30 provider, aperto nel 2020, sotto licenza Curaçao GCB. La lista dei nomi copre l’intero spettro che il giocatore italiano si aspetta: Play’n GO, Evolution, Yggdrasil, Pragmatic, NetEnt, e una lunga coda di provider più piccoli che riempiono le slot meno famose.
Il bonus è il pacchetto standard (100% fino a €500 + 200 FS), ma il prelievo è il dato che distingue: entro 36 ore, con un limite per transazione di €400 e un tetto mensile di €10.000. I 36 ore sono veloci — più veloci dei 3 giorni di DonBet, più lenti di un prelievo istantaneo su carta. Il limite di €400 a transazione è basso, e significa che per prelevare €2.000 servono cinque transazioni.
Verdetto: Stelario è per chi cerca la varietà del catalogo e accetta una velocità di prelievo buona ma non record, con un frazionamento che richiede pazienza.
Rabona
Rabona ha il pacchetto completo — 100% fino a €500 + 200 free spin + 1 Bonus Crab — e una copertura provider che mette Evolution e Pragmatic in primo piano, con Red Tiger come terzo nome di peso. La licenza è Curaçao eGaming, e MyBank è pubblicizzato tra i metodi di deposito dedicati al mercato italiano.
Il Bonus Crab è lo stesso meccanismo che si ritrova in Tikitaka, Wazamba, Casinia, Spinanga e SG Casino — una meccanica gamificata che ha lo scopo di tenere il giocatore nel loop della prima sessione. Non aggiunge valore matematico al bonus, ma modifica la forma della promessa: invece di «ecco i tuoi 200 giri», diventa «ecco i tuoi 200 giri e una chance in più».
Verdetto: Rabona è per chi cerca il pacchetto standard con la sicurezza di un catalogo provider solido — niente sorprese, niente delusioni.
Wazamba
Wazamba è uno degli operatori più riconoscibili della selezione — il brand ha investito in un’interfaccia gamificata (maschere, livelli, avatar) che lo rende immediatamente diverso dagli altri. Il pacchetto è lo standard di categoria: 100% fino a €500 + 200 free spin + 1 Bonus Crab, licenza Curaçao eGaming.
I provider sono tre nomi che pesano sul mercato italiano: NetEnt, Microgaming e Play’n GO. La copertura non è la più ampia, ma è sufficiente per trovare Book of Dead, Starburst, e le slot Microgaming di lunga data. MyBank è pubblicizzato tra i metodi di deposito dedicati all’Italia.
Verdetto: Wazamba è per chi preferisce un’esperienza visivamente più curata della media, e non ha bisogno di un catalogo provider da trenta nomi.
Casinia
Casinia offre un pacchetto analogo a quello di Wazamba (100% fino a €500 + 200 FS + 1 Bonus Crab), ma con una copertura provider che mette Microgaming, NetEnt e Betsoft in primo piano. Betsoft è il nome che distingue Casinia dagli altri operatori della stessa fascia: la software house americana porta slot 3D e giochi da tavolo con una grafica diversa dal resto del mercato.
MyBank non è sempre in prima pagina nella cassa — Casinia tende a esporre i bonifici bancari europei con un’etichetta generica. La verifica della disponibilità effettiva va fatta al momento del deposito, perché i metodi esposti variano per paese.
Verdetto: Casinia è per chi cerca Betsoft nel catalogo e non si accontenta della tripletta standard Evolution/Pragmatic/Play’n GO.
BetOnRed
BetOnRed ha il pacchetto più generoso in free spin della selezione standard: fino a €450 + 250 free spin. Sono 50 giri in più rispetto al pacchetto «100% fino a €500 + 200 FS» che domina gli altri operatori, e la differenza si sente sulle slot che li ospitano — più sessioni, più esposizione al catalogo dell’operatore.
La licenza è Curaçao eGaming, e i provider sono Evolution, Pragmatic e Yggdrasil — una tripletta che copre il live, le slot Pragmatic e le slot Yggdrasil (Vikings, Valley of the Gods). Il banking è europeo standard, con bonifico SEPA e MyBank tra i metodi supportati.
Verdetto: BetOnRed è per chi vuole massimizzare il numero di free spin del primo deposito, e non ha bisogno della percentuale di match più alta.
Spinanga
Spinanga ripropone il pacchetto standard del settore, ma una copertura provider che lo distingue: Push Gaming e Relax Gaming in primo piano, con Pragmatic come terzo nome. Push Gaming porta Fat Series e slot ad alta volatilità; Relax Gaming porta Money Train e slot meccaniche innovative.
È un catalogo diverso dalla tripletta Evolution/Pragmatic/Play’n GO che domina gli altri operatori della stessa fascia, e per chi cerca titoli specifici di Push o Relax può essere il punto di ingresso giusto. Il banking è europeo standard.
Verdetto: Spinanga è per chi cerca Push Gaming e Relax nel catalogo — una nicchia che altri operatori della stessa fascia non coprono con la stessa evidenza.
SG Casino
SG Casino offre un pacchetto standard competitivo, con Microgaming, Play’n GO e Evolution come provider principali. È una tripletta che copre il live (Evolution), le slot Microgaming di lunga data e le slot Play’n GO tra cui Book of Dead.
Il banking è europeo standard, e SG Casino è uno degli operatori della selezione dove la verifica della disponibilità di MyBank va fatta direttamente in cassa, perché il metodo non è sempre esposto in homepage.
Verdetto: SG Casino è una scelta sicura nel pacchetto standard — provider solidi, licenza Curaçao, banking europeo. Niente di più, niente di meno.
NineCasino
NineCasino chiude la selezione con lo stesso pacchetto di BetOnRed — fino a €450 + 250 free spin, licenza Curaçao eGaming. Pragmatic Play, Evolution e Play’n GO sono i provider di punta, e le opzioni di pagamento italiane — MyBank incluso — sono pubblicizzate.
Il bonus è gemello di BetOnRed sul valore dei free spin, ma con una struttura provider leggermente diversa (Pragmatic al posto di Yggdrasil). Per chi è indeciso tra i due, la scelta si gioca sul provider preferito, non sul valore del pacchetto.
Verdetto: NineCasino è l’alternativa gemella di BetOnRed per chi cerca 250 free spin e preferisce la tripletta Pragmatic/Evolution/Play’n GO.
Depositare e prelevare con MyBank: quello che le guide non ti dicono
Il deposito con MyBank su un casinò non AAMS funziona tecnicamente come su un casinò ADM: il giocatore seleziona MyBank nella cassa, viene reindirizzato alla propria banca, autorizza la transazione e torna sul casinò con il saldo aggiornato. La differenza è dove il denaro atterra — un conto di gioco regolato da ADM, o un conto di gioco regolato dalla licenza Curaçao/Malta. Il movimento bancario è lo stesso; ciò che cambia è la giurisdizione sotto cui il saldo è protetto.
Il prelievo è il punto dove la differenza ADM/non-ADM si fa concreta. Nei casinò ADM, MyBank è quasi solo deposito: i prelievi passano per bonifico SEPA tradizionale, con tempi che vanno da uno a tre giorni lavorativi. Il motivo è tecnico: MyBank è progettato per pagare, non per ricevere, e lo schema italiano non supporta nativamente il flusso di incasso. Sui siti non AAMS la situazione è simile — MyBank è uno strumento di deposito, e i prelievi passano per bonifico SEPA, con tempi che dipendono dall’operatore (36 ore per Stelario, fino a 3 giorni per DonBet).
Le commissioni non sono il problema. Il 99% delle banche italiane non applica commissioni su MyBank, e il servizio stesso non ne prevede. Il vero costo nascosto è un altro: la banca del giocatore può avere un massimale giornaliero per i pagamenti online, e quel massimale — non MyBank — è il limite operativo. Un conto con plafond di €2.000 al giorno per i pagamenti online non potrà depositare €5.000 in un colpo solo, indipendentemente dal metodo.
Deposito MyBank passo dopo passo: dalla schermata della banca al saldo di gioco
La procedura è la stessa che usi per pagare una bolletta. Dalla lobby del casinò, si apre la cassa e si seleziona MyBank tra i metodi di deposito. Il casinò mostra l’importo e reindirizza il browser alla pagina della banca del giocatore — la stessa del mutuo e della rata della macchina.
Sulla pagina della banca, il giocatore autorizza la transazione con i consueti strumenti — PIN, OTP via SMS, impronta digitale. L’autorizzazione non è una «richiesta» ma un’operazione che la banca esegue subito: la conferma arriva in tempo reale, e una volta data non è revocabile. Il giocatore torna sul casinò con il saldo aggiornato in meno di 60 secondi, e l’identità è già verificata perché la banca ha fatto tutti i controlli KYC al momento dell’apertura del conto corrente.
L’unica condizione pratica è che la banca del giocatore sia conforme MyBank. La maggior parte delle banche italiane lo è — Intesa Sanpaolo, UniCredit, BNL, Banco BPM, MPS — ma alcune banche locali o conti digitali meno diffusi potrebbero non avere l’integrazione. La verifica si fa in homepage del casinò, nella lista dei metodi supportati: se MyBank non compare, manca il supporto lato PSP.
Si può prelevare con MyBank? La differenza tra deposito e ritiro
No — MyBank non è progettato per ricevere pagamenti, e sui casinò non AAMS come su quelli ADM il prelievo passa per bonifico SEPA tradizionale. È una conseguenza del disegno del servizio: MyBank è uno schema di pagamento che collega il conto del pagatore con quello dell’esercente, e il flusso di incasso non è coperto dallo standard italiano.
Per il giocatore significa che il prelievo delle vincite avviene con un IBAN fornito al casinò — il proprio conto corrente — e i tempi dipendono dall’operatore. Stelario dichiara 36 ore, DonBet fino a 3 giorni lavorativi. Sono tempi che reggono il confronto con qualunque operatore ADM, dove il prelievo MyBank non esiste proprio e si passa per bonifico.
La conseguenza pratica è che MyBank è uno strumento di ingresso del denaro, non di uscita. Il giocatore che vuole prelevare velocemente deve sapere che il bonifico SEPA è l’unica strada, e che i tempi dichiarati dall’operatore sono una stima, non una promessa vincolante.
Commissioni, limiti e massimali: quanto ti costa davvero usare MyBank
Il conto è più semplice di quanto sembri. MyBank non applica commissioni proprie. Nel 99% dei casi, nemmeno la banca del giocatore le applica: il servizio è un tramite tra banca ed esercente, e il tramite non chiede un pedaggio. L’1% residuo sono eccezioni locali — alcune banche online straniere, alcuni istituti che applicano commissioni su tutti i pagamenti digitali — che il giocatore italiano non incontra nella pratica.
Il limite non è una commissione ma un massimale. MyBank non ha plafond propri (a differenza delle carte, che si fermano spesso a €1.000 o €3.000), ma il pagamento è soggetto al massimale giornaliero della banca per i pagamenti online. Su un conto Intesa Sanpaolo standard, il plafond è di €5.000 al giorno per i bonifici e i pagamenti digitali; su UniCredit può arrivare a €10.000. Sono cifre che rendono MyBank molto più permissivo di una carta, e molto meno vincolato di un bonifico SEPA.
Il dettaglio che le guide non scrivono è che il plafond della banca è per i pagamenti in uscita dal conto, non per quelli in entrata dal casinò. Quando prelevi con bonifico SEPA, il plafond non si applica — entra denaro, non esce. Il plafond è solo sul deposito.
MyBank, bonifico, carta e carta virtuale: il confronto reale
| Metodo | Velocità accredito | Disponibilità prelievi | Commissioni tipiche | Limite massimo | Verifica richiesta |
|---|---|---|---|---|---|
| MyBank | Immediato (meno di 60 secondi) | No, solo deposito | Nessuna (99% delle banche) | Plafond giornaliero della banca | Identità bancaria già verificata |
| Bonifico SEPA | 1-3 giorni lavorativi | Sì | Possibile commissione della banca | Nessun plafond tecnico | IBAN del giocatore |
| Carta di credito/debito | Immediato | Variabile (dipendente dall’operatore) | Possibile commissione del circuito | Plafond della carta (€1.000-€3.000) | KYC del casinò |
| Carta virtuale | Immediato | Variabile | Nessuna | Plafond della carta madre | KYC del casinò |
La tabella va letta per riga, non per colonna. MyBank vince su velocità di accredito e su assenza di commissioni tipiche, ma perde sul prelievo: non è uno strumento di incasso. Il bonifico SEPA è l’unico metodo che copre sia il deposito sia il prelievo, ma è lento e non tutti i casinò lo espongono in cassa per i depositi. La carta è veloce come MyBank ma ha plafond più stretti, e la carta virtuale eredita il plafond della carta madre — non è una soluzione, è una diluizione.
La colonna «Verifica richiesta» è quella che spiega perché MyBank attrae i giocatori che vogliono evitare la trafila KYC del casinò. L’identità bancaria è già verificata dall’home banking, e il casinò riceve la conferma senza dover chiedere documenti. Gli altri metodi richiedono una verifica a parte — documento, selfie, prova di residenza — che su un sito non AAMS può essere più o meno rigorosa a seconda dell’operatore.
Bonus con MyBank: perché i numeri grandi non sono tutto
I pacchetti di benvenuto dei dieci operatori analizzati si muovono in una banda stretta: otto su dieci offrono 100% fino a €500 + 200 free spin + 1 Bonus Crab. Due outlier — DonBet al 150% e BetOnRed/NineCasino con 250 free spin — si distinguono per il valore percentuale o per il numero di giri, non per la cifra massima del bonus (che resta tra €450 e €750).
Il «Bonus Crab» che compare in sei pacchetti non è un moltiplicatore: è un mini-gioco a estrazione che il giocatore attiva dopo il primo deposito, e che può restituire giri gratis aggiuntivi, credito bonus o piccoli premi cash. È un meccanismo di gamification che prolunga la prima sessione, non un vantaggio matematico.
La differenza con i bonus dei casinò ADM è nei margini, non nei numeri esposti. I concessionari ADM pagano un’imposta unica che grava sul Gross Gaming Revenue — circa il 25% — e sono soggetti al Decreto Dignità, che vieta la pubblicità del gioco con sanzioni fino al 20% del valore della campagna e una soglia minima di €50.000. Il divieto è ancora in vigore, e la sua conseguenza è che i concessionari ADM non possono competere in visibilità con gli operatori offshore. Il margine residuo è più stretto, e il bonus esposto ne risente.
Free spin con deposito MyBank: cosa puoi ottenere e dove
I free spin sono la parte del pacchetto dove i dieci operatori si distinguono di più. Otto su dieci offrono 200 free spin con il pacchetto standard; BetOnRed e NineCasino offrono 250 ciascuno; DonBet è l’eccezione con 50 spin ma un match del 150%.
I 250 free spin di BetOnRed e NineCasino significano più sessioni sulle slot che li ospitano, e la slot conta: i free spin sono quasi sempre legati a un titolo o a una lista di titoli scelti dall’operatore, e il valore del singolo spin è fisso (spesso €0,10 o €0,20). Duecentocinquanta spin a €0,10 sono €25 di valore nominale; duecentocinquanta spin a €0,20 sono €50 — ma il valore nominale non è il valore reale, perché il wagering dei free spin è quasi sempre separato dal wagering del bonus sul deposito.
La ricerca non specifica i titoli su cui sono accreditati i free spin di ogni operatore: ogni piattaforma sceglie i suoi, e la scelta cambia spesso. Al momento del deposito, il giocatore trova la lista nella pagina della promozione, e da lì può valutare se il titolo è uno slot che conosce e che gli interessa — o se è una slot minore del catalogo, scelta per il suo RTP e per la sua popolarità tra i giocatori che riscattano il bonus.
Perché i bonus dei casinò non AAMS sono quasi sempre più alti di quelli ADM
La ragione è fiscale e regolatoria, non commerciale. Un operatore ADM paga un’imposta unica che grava sul Gross Gaming Revenue — il margine lordo — e quella imposta è circa il 25% del GGR per i casinò online. Su un euro di margine, 25 centesimi vanno allo Stato prima che il concessionario possa decidere come usarli.
Un operatore Curaçao non ha quell’imposta. La licenza ha un costo fisso annuo, una tassa di gioco calcolata sul volume, e nessuna imposta sul margine. Il euro di margine lordo è un euro che l’operatore può destinare a bonus, promozioni, cashback — e l’operatore ADM non può eguagliare quella cifra perché la sua fiscalità è diversa.
A questo si aggiunge il Decreto Dignità (D.L. 87/2018), che impone un divieto quasi totale di pubblicità e sponsorizzazioni nel gioco — con sanzioni AGCOM fino al 20% del valore della campagna e una soglia minima di €50.000. Il divieto è ancora in vigore nel 2026, e la sua conseguenza è che i concessionari ADM non possono competere in visibilità con gli operatori offshore, che pubblicizzano liberamente bonus, free spin e pacchetti di benvenuto su qualsiasi canale.
Il risultato è un mercato diviso in due fasce. Fascia alta: operatori non AAMS con bonus più generosi, pubblicità aggressiva, e meno vincoli di spesa. Fascia bassa: operatori ADM con bonus più contenuti, pubblicità vietata, e limiti obbligatori di spesa. Il giocatore che cerca il bonus più alto si sposta verso la prima fascia; il giocatore che cerca le tutele ADM resta nella seconda. I due mercati non competono davvero — operano sotto regimi diversi.
Slot, roulette e live: i giochi che girano davvero nei casinò MyBank
Il catalogo giochi dei dieci operatori analizzati è ampio e copre l’intero spettro che il giocatore italiano si aspetta: slot da provider come Pragmatic, Play’n GO, NetEnt, Evolution, Yggdrasil, Microgaming, Push Gaming, Relax, Red Tiger e Betsoft; tavoli da roulette europea, francese e americana; blackjack classico e varianti; casinò live con dealer veri in streaming HD. La varianza tra un operatore e l’altro è nei provider esposti, non nel tipo di gioco — tutti e dieci offrono slot, tavoli e live.
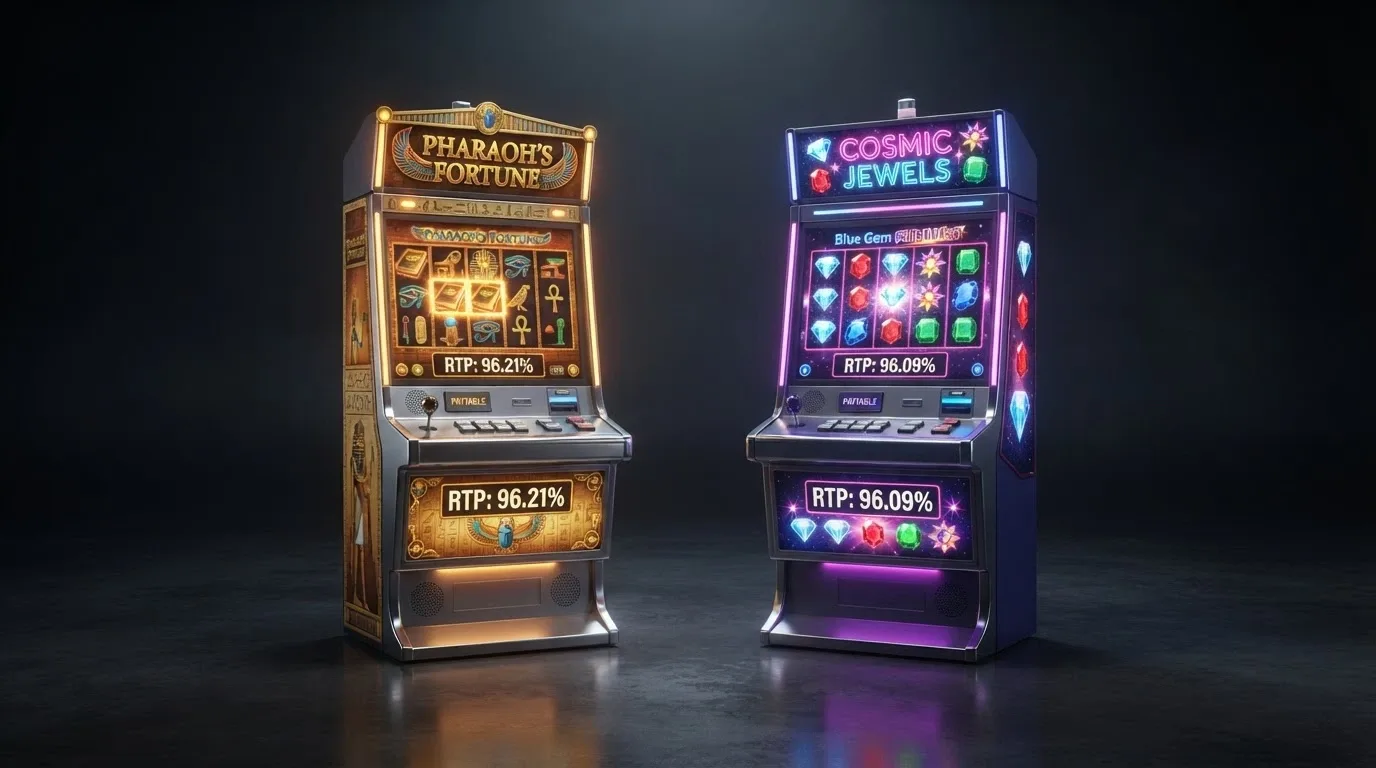
Per chi vuole orientarsi sui RTP reali, due titoli sono presenti su tutti gli operatori della selezione e hanno RTP certificati pubblici: Book of Dead di Play’n GO al 96,21%, e Starburst di NetEnt al 96,09%. Sono due slot che funzionano come benchmark — il primo ad alta volatilità, il secondo a bassa volatilità — e che il giocatore italiano riconosce a colpo d’occhio.
La modalità demo è disponibile sulla maggior parte delle slot: il giocatore può provare il gioco senza puntare denaro reale, e valutare la meccanica prima del primo deposito. È una funzione che sui casinò ADM è spesso assente, e che sui non AAMS è uno strumento di prova — non una garanzia di vincita.
Le slot più paganti nei casinò non AAMS con MyBank
| Slot | Provider | RTP | Volatilità | Vincita massima |
|---|---|---|---|---|
| Book of Dead | Play’n GO | 96,21% | Alta | 5.000x |
| Starburst | NetEnt | 96,09% | Bassa | 500x |
| Mega Moolah | Games Global / Microgaming | 88,12% | Media | Jackpot Progressivo |
La tabella è volutamente corta. Il dato importante è che Book of Dead di Play’n GO viene distribuito con cinque livelli di RTP certificati — 96,21%, 94,25%, 91,25%, 87,25% e 84,18% — e l’RTP effettivo dipende dalla versione che l’operatore ha scelto di distribuire. Il 96,21% è il valore più alto e il più comune; le versioni a RTP più basso sono legate a mercati regolamentati con tassazione diversa, e sono rare sugli operatori non AAMS.
Book of Dead ha una volatilità alta e un hit rate del 29,08% — una vincita ogni 3,4 spin in media — con una vincita massima di 250.000 monete (corrispondente al moltiplicatore 5.000x dichiarato dal provider). Starburst è l’opposto: volatilità bassa, vincite frequenti ma contenute, moltiplicatore massimo 500x. È una slot da sessione lunga, non da singolo spin.
Mega Moolah è il caso diverso: RTP base dell’88,12% — molto sotto la media — giustificato dalla presenza di un jackpot progressivo che può superare i milioni di euro. Non è una slot da RTP: è una slot da jackpot, e il suo valore si misura in altro modo.
Roulette e giochi da tavolo: l’offerta disponibile con MyBank
I dieci operatori della selezione offrono roulette europea, francese e americana, blackjack classico e varianti (Perfect Pairs, 21+3), baccarat e tavoli da poker da casinò. La copertura provider è ampia: Evolution e Pragmatic Live dominano il live, NetEnt e Microgaming alimentano i tavoli RNG.
La roulette europea è la versione con un solo zero e un margine del banco del 2,7% — il dato che il giocatore esperto cerca e che la roulette americana raddoppia (5,26%) per via del doppio zero. Sui casinò della selezione la roulette europea è sempre disponibile, e rappresenta la scelta di default per chi gioca con un budget limitato.
I tavoli live con dealer veri sono lo standard sui casinò non AAMS della fascia media: Evolution è presente su DonBet, Stelario, Rabona, BetOnRed, SG Casino e NineCasino; Pragmatic Live su DonBet, Stelario, Rabona, BetOnRed, Spinanga e NineCasino. La copertura è più completa rispetto a molti operatori ADM, dove il live è spesso limitato a un solo provider.
Casinò live con MyBank: Evolution, Pragmatic e l’esperienza in diretta
Il casinò live è dove i casinò non AAMS mostrano la differenza più visibile rispetto al mercato ADM. Evolution e Pragmatic Live — i due provider che dominano il settore — alimentano tavoli in streaming HD con dealer veri, puntate in tempo reale, e interazione via chat. La qualità dello streaming è la stessa su entrambi i mercati: la differenza è nella varietà.
Sui casinò della selezione, il giocatore trova roulette live in più varianti (Speed Roulette, Lightning Roulette, Immersive Roulette), blackjack live con diversi limiti di puntata, baccarat live, game show (Monopoly Live, Crazy Time, Dream Catcher) e tavoli da poker. È un catalogo che il mercato ADM italiano non offre con la stessa ampiezza, e che è uno dei motivi per cui il giocatore italiano si sposta verso gli operatori offshore.
Il deposito con MyBank alimenta il saldo live esattamente come alimenta il saldo RNG: non c’è una differenza operativa tra giocare a una slot o a un tavolo live. La stessa transazione che accredita il denaro sul conto di gioco copre entrambi i mondi, e il prelievo — quando arriva — segue la stessa strada.
Giocare da smartphone: MyBank nei casinò mobile
I dieci operatori della selezione non pubblicizzano app native su App Store o Google Play in modo verificabile al 2026. La scelta è quasi unanime: il casinò mobile gira su browser, e il giocatore apre Safari o Chrome, digita l’indirizzo del casinò (o usa un link salvato), e accede alla lobby mobile. È una scelta tecnica — lo sviluppo di un’app nativa è costoso, e la manutenzione su due store è un impegno continuo — ma anche regolatoria: le app di gioco su App Store e Google Play sono soggette a policy specifiche che possono variare per paese.
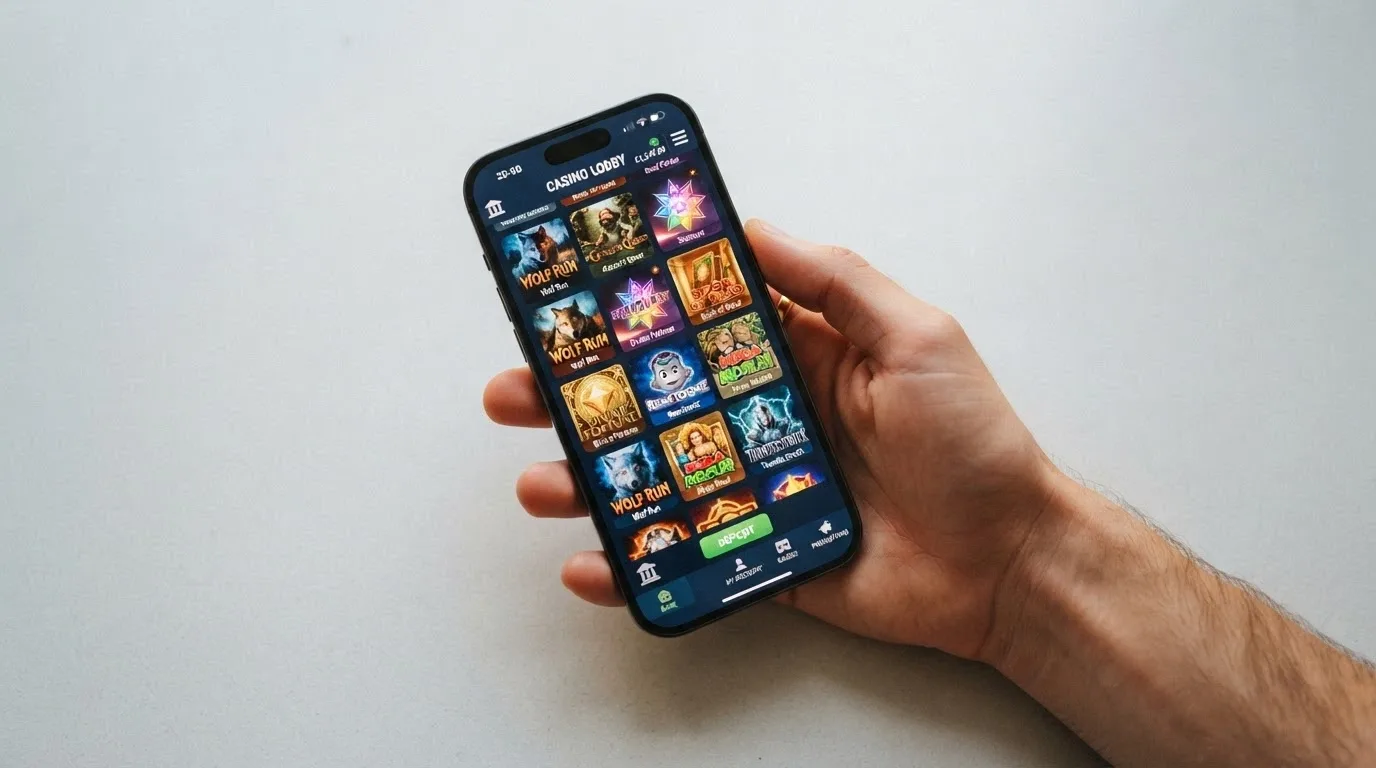
La versione browser mobile è completa: lobby, cassa, catalogo giochi, live, deposito MyBank e prelievo. La schermata di cassa mostra MyBank tra i metodi di pagamento, e il reindirizzamento all’home banking funziona come su desktop. L’unica differenza pratica è lo schermo più piccolo — la pagina della banca è ottimizzata per mobile dalla banca stessa, quindi non c’è un degrado dell’esperienza.
Per il giocatore che vuole un’esperienza «app-like» senza scaricare un’app, la strada è creare un collegamento sulla home page del telefono: dal browser, si apre il menu e si seleziona «Aggiungi a schermata Home». Il risultato è un’icona che apre la pagina del casinò a tutto schermo, con la stessa fluidità di un’app nativa. È il compromesso che la maggior parte dei casinò non AAMS offre nel 2026.
Come scegliere un casinò MyBank senza sbagliare: la guida in 5 punti
Cinque criteri per separare un operatore solido da uno rischioso, in cinque minuti.
- Verifica della licenza: confrontare il numero e l’ente dichiarato nel footer con il registro ufficiale della stessa autorità. MGA ha un registro pubblico; Curaçao GCB sta riformando il suo; Curaçao eGaming ha un registro meno trasparente. Un numero che non torna nel registro è un numero che non esiste.
- Disponibilità reale di MyBank in cassa: la dichiarazione in homepage non è garanzia. Aprire la cassa, selezionare il paese (Italia), verificare che MyBank compaia tra i metodi. Se non compare, il supporto potrebbe non esserci per la giurisdizione italiana.
- Termini del bonus: leggere il testo integrale, non il riassunto in homepage. Cercare il wagering (richiesto di giocata), la scadenza (giorni entro cui completarlo), i giochi esclusi (slot o tavoli che non contribuiscono), e il prelievo massimo dal bonus (cap oltre il quale le vincite vengono tagliate).
- Recensioni e reclami: cercare l’operatore su portali come AskGamblers, Casino Guru, ThePogg. Leggere non solo le recensioni positive, ma le risposte dell’operatore ai reclami — un operatore che risponde è diverso da uno che cancella il reclamo.
- Assistenza clienti: aprire la chat live prima del deposito, fare una domanda specifica sui metodi di prelievo o sui tempi di erogazione. Valutare la qualità della risposta, la velocità, e la competenza. Un operatore che non risponde prima del deposito non risponderà nemmeno dopo.
Come funziona MyBank nei casinò: la guida al primo deposito
La sequenza è breve e lineare. Dopo l’apertura del conto sul casinò scelto — con email, password e dati anagrafici richiesti — il giocatore apre la cassa, seleziona MyBank, indica l’importo del deposito, e viene reindirizzato alla propria banca. Lì autorizza la transazione con i consueti strumenti di sicurezza, e torna sul casinò con il saldo aggiornato in meno di 60 secondi.
L’identità del giocatore è già verificata dalla banca — l’home banking ha fatto i controlli KYC al momento dell’apertura del conto corrente, e MyBank trasmette quella verifica al casinò senza richiedere documenti aggiuntivi. È la differenza con un deposito carta o un deposito portafoglio elettronico, dove il casinò chiede documento d’identità, selfie e prova di residenza.
Il primo deposito attiva il bonus di benvenuto — se il giocatore ha inserito il codice promozionale o se il bonus è automatico. I termini del bonus sono già accettati al momento della registrazione, e il wagering parte dal primo spin. Da qui in poi, la sessione di gioco segue le regole del casinò scelto.
Gioco responsabile fuori dal sistema ADM: i rischi che nessuno ti spiega
Il giocatore che si autoesclude in Italia tramite il RUA — il Registro Unico degli Autoesclusi — viene bloccato su tutte le piattaforme ADM e su tutte le sale fisiche che fanno parte del sistema. È una decisione seria, che impedisce l’accesso al gioco legale per un periodo minimo di sei mesi. Ma quel blocco non si estende ai siti non AAMS. Un giocatore autoescluso può aprire un conto su un casinò Curaçao, depositare con MyBank, e giocare. È il buco strutturale nel sistema di protezione italiano, e non è risolvibile dal lato dei concessionari ADM.
Le risorse di aiuto per il gioco problematico sono attive anche per chi gioca fuori dal circuito ADM. Il Telefono Verde dell’Istituto Superiore di Sanità (800 558 822) è gratuito, attivo tutti i giorni, e risponda in italiano. I Ser.T — i servizi per le dipendenze delle ASL — offrono percorsi terapeutici sul territorio. Le associazioni di giocatori anonimi (Giocatori Anonimi Italia) hanno gruppi di auto-mutuo aiuto in molte città. Queste risorse non distinguono tra gioco ADM e gioco non ADM — il giocatore problematico è un giocatore problematico indipendentemente dalla piattaforma.
I limiti auto-imposti sono l’unica rete di sicurezza che funziona su tutti i casinò non AAMS. La maggior parte degli operatori della selezione offre strumenti di auto-limitazione: tetto giornaliero, settimanale o mensile di deposito; pausa forzata di 24 ore o 7 giorni; autoesclusione volontaria dall’operatore (non dal RUA). Sono strumenti volontari — nessuno forza il giocatore a usarli — ma sono la differenza tra un giocatore che si ferma in tempo e uno che non ci riesce.
Come abbiamo selezionato e valutato questi casinò
La selezione è partita da una ricerca mirata sugli operatori non AAMS con presenza attiva nel mercato italiano. Sono stati inclusi gli operatori che pubblicizzano metodi di pagamento compatibili con l’ecosistema bancario italiano — MyBank, bonifico SEPA, bonifico bancario europeo — e che hanno una copertura provider sufficiente a offrire slot, tavoli e live di qualità riconosciuta.
La verifica della licenza è stata fatta confrontando il numero e l’ente dichiarati nel footer di ogni operatore con le informazioni disponibili nei registri pubblici delle autorità di rilascio. I dieci operatori selezionati operano tutti sotto licenza Curaçao — nelle varianti eGaming e GCB — e nessuno ha concessione ADM.
Il confronto dei bonus di benvenuto è stato fatto sui pacchetti pubblicizzati al 2026 al momento della consultazione delle fonti. I termini integrali del bonus (wagering, scadenza, giochi esclusi, cap di prelievo dal bonus) non sono stati verificati operatore per operatore: la pagina li segnala come informazione da leggere prima di accettare, ma non li trascrive integralmente. Il giocatore che vuole attivare un bonus deve farlo dopo aver letto i termini pubblicati dall’operatore al momento del deposito.
Le fonti consultate coprono siti di confronto affiliati (Casinoitaliani, Italiani-casino, USA-Casino-Online, Casinoity, Esports.gg), testate giornalistiche italiane (Corriere dello Sport, Il Giornale del Turismo), portali di settore (Greatslots, SlotTrackers, Live Casino Comparer) e fonti regolatorie (AgID, ADM, normativa nazionale). Nessuna di queste fonti è una fonte primaria del dato statistico — la pagina usa i dati come citati, e non li replica come verità assoluta.
Ne vale la pena? La scelta finale sui casinò non AAMS con MyBank
Il bilancio è asimmetrico. Da un lato ci sono vantaggi reali e misurabili: bonus più generosi (150% su DonBet, 250 free spin su BetOnRed e NineCasino), cataloghi provider più ampi (oltre 30 su Stelario), limiti di prelievo più alti (€6.000-€7.500 a transazione su DonBet), e un’esperienza di gioco che il mercato ADM non offre con la stessa completezza — soprattutto sul live.
Dall’altro lato ci sono assenze che pesano. Le vincite ottenute su un operatore non AAMS non hanno la garanzia di esenzione fiscale che il regime ADM dà — l’imposta unica del 25% sul GGR è pagata dall’operatore ADM e non si trasmette al giocatore, mentre su un operatore Curaçao la tassazione dipende dalla giurisdizione di residenza del giocatore e dalla dichiarazione che questi farà nella propria dichiarazione dei redditi. La protezione RUA è assente: un autoescluso ADM può aprire un conto su un sito non AAMS senza alcun blocco tecnico. L’arbitrato ADM non esiste: una controversia con un operatore offshore va gestita nella giurisdizione della licenza — con costi e tempi che scoraggiano la maggior parte dei reclami.
Per il giocatore adulto, informato e senza dipendenza, il gioco su un casinò non AAMS con MyBank è una scelta legittima — nel senso che non è penalmente perseguita per il singolo, anche se l’offerta è tecnicamente vietata. È una scelta che va fatta con cognizione di causa: sapendo che le tutele sono diverse, che il reclamo ha percorsi più lunghi, e che il prelievo è una variabile dipendente dall’operatore scelto. La scelta è tra bonus più alto e tutele più basse, e il bilancio è personale.
Per il giocatore che si è già autoescluso in Italia, la scelta non è consigliata. Il RUA è uno strumento serio, e aggirarlo su una piattaforma offshore significa neutralizzare la decisione che si è presa. In quel caso, le risorse di aiuto — Telefono Verde, Ser.T, Giocatori Anonimi — sono la strada giusta, indipendentemente dalla piattaforma su cui si giocava prima.
In definitiva: MyBank è un ottimo strumento di pagamento per chi sceglie un casinò non AAMS, e la selezione copre dieci operatori che offrono quell’esperienza in modo trasparente e verificabile. Ma la scelta di giocare fuori dal circuito ADM è una scelta che va fatta sapendo cosa si lascia fuori — e quel «cosa» si chiama protezione del giocatore.
Domande frequenti sui casinò non AAMS con MyBank
I depositi con MyBank sono immediati su tutti i casinò non AAMS?
Sì, nella pratica. MyBank accredita il saldo in meno di 60 secondi perché la transazione è irrevocabile e la conferma arriva in tempo reale dalla banca. La condizione è che la banca del giocatore sia conforme MyBank — la maggior parte delle banche italiane lo è, ma alcune banche locali o conti digitali meno diffusi potrebbero non avere l’integrazione. Se MyBank non compare nella cassa del casinò selezionato per l’Italia, il supporto non è disponibile.
Cosa succede se il mio bonifico MyBank verso un casinò estero non va a buon fine?
MyBank non è un bonifico tradizionale, e il fallimento della transazione è un evento raro. Se la transazione non viene autorizzata dall’home banking, il denaro non lascia il conto del giocatore. Se l’autorizzazione va a buon fine ma l’accredito sul casinò non arriva, il giocatore deve contattare l’assistenza del casinò con la ricevuta della transazione bancaria — e la banca può confermare l’esecuzione. La maggior parte delle transazioni MyBank si chiude in pochi secondi senza problemi.
I bonus di benvenuto richiedono un deposito minimo con MyBank per essere attivati?
Sì, nella maggior parte dei casi. I pacchetti di benvenuto analizzati richiedono un deposito minimo — spesso €10 o €20 — per essere attivati. Il deposito minimo è quasi sempre uguale tra metodi di pagamento, e MyBank non ha requisiti diversi dalla carta o dal bonifico. La verifica va fatta al momento del deposito, perché il minimo può variare tra operatori e tra promozioni dello stesso operatore.
Un casinò non AAMS può trattenere le mie vincite se gioco dall’Italia?
In linea tecnica, sì — l’operatore può rifiutare il prelievo se i termini del bonus non sono rispettati, se la verifica del conto non è completata, o se l’operatore sospetta attività fraudolenta. La differenza è che su un operatore ADM il giocatore può ricorrere all’arbitrato ADM; su un operatore non AAMS il reclamo va gestito nella giurisdizione della licenza, con costi e tempi più alti. Per questo la verifica dell’operatore — licenza, reputazione, recensioni — va fatta prima del deposito, non dopo.
Devo pagare tasse sulle vincite ottenute in un casinò non AAMS con MyBank?
La risposta onesta è: dipende dalla tua situazione fiscale, e non c’è una garanzia di esenzione come quella del regime ADM. Su un operatore ADM, le vincite sono esenti per il giocatore perché l’operatore paga l’imposta unica. Su un operatore non AAMS, l’esenzione non è automatica: la tassazione dipende dalla normativa fiscale del paese di residenza del giocatore e dalla dichiarazione dei redditi che questi presenterà. Un giocatore italiano che ottiene vincite significative su un operatore Curaçao dovrebbe consultare un commercialista prima di considerare quelle vincite «pulite».
Posso usare MyBank su un casinò non AAMS se sono iscritto al Registro degli Autoesclusi?
Tecnicamente sì — il RUA blocca l’accesso alle piattaforme ADM, ma non ai siti non AAMS. Un giocatore iscritto al RUA può aprire un conto su un operatore Curaçao e depositare con MyBank senza alcun blocco tecnico. È la differenza più significativa tra il sistema ADM e il mondo offshore, e il motivo per cui il RUA è efficace solo per chi sceglie di restare nel perimetro italiano. Se ti sei autoescluso e stai cercando un modo per aggirare il blocco, il passo giusto non è un altro casinò — è chiedere aiuto.
Bonus senza deposito e MyBank: esistono davvero nel 2026?
Nella selezione di questa pagina, nessuno dei dieci operatori analizzati offre un bonus senza deposito verificato al 2026. È un dato che va detto onestamente: il bonus senza deposito — una cifra di credito o un pacchetto di free spin accreditati alla sola registrazione — è raro nei casinò non AAMS che accettano MyBank, e quando esiste è quasi sempre condizionato a una verifica del conto o a un wagering molto alto.
La ragione è strutturale. Un bonus senza deposito puro — €10 o 20 free spin accreditati alla registrazione, senza obbligo di deposito — è un costo secco per l’operatore, e sui casinò non AAMS quella voce è dove la competizione si gioca sull’offerta di benvenuto, non sul regalo iniziale. Il giocatore che cerca un bonus senza deposito troverà più probabilmente questa offerta su un operatore con licenza MGA o su una piattaforma ibrida che fa della registrazione gratuita una leva di acquisizione — non su un Curaçao eGaming che punta sul match del primo deposito.
Se un operatore della selezione dovesse offrire un bonus senza deposito nel 2026, i termini da leggere sarebbero gli stessi di qualsiasi altro bonus: wagering, scadenza, giochi esclusi, e limite di prelievo massimo dal bonus. Un bonus senza deposito con wagering 70x non è un’opportunità — è un’attesa prolungata.
Pagamenti – casino-depositominimo5euro.com
Contenuto creato dal team «casino-depositominimo5euro.com»